
資材価格、燃料費、外注費、人件費の上昇が、建設業の収益を直撃しています。受注はあるのに利益が残らない。売上が伸びても資金繰りが苦しい。こうした悩みは、今や一部の会社だけの話ではありません。
この時代に必要なのは、目新しい経営手法ではありません。一現場ごとの利益を把握し、予算と実績の差を早くつかみ、会社全体の利益見通しを管理することです。地味ですが、これが経営を守る王道です。
まず徹底すべきは、案件ごとの利益管理です。見積作成時の「予算見積」、受注後に施工方法や発注条件を踏まえて作る「実行予算」、施工途中に確認する「原価進捗」、完工後の「原価実績」まで、一貫して数字を追います。
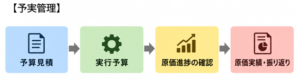
資材高騰局面では、受注時に利益が見込めた案件でも、発注時の価格上昇、想定外の手戻り、材料ロス、外注費の増加によって採算が崩れます。完工してから赤字に気づくのでは遅すぎます。工事台帳などを活用し、予算と実績のズレを施工途中で把握し、追加請求、施工方法の見直し、発注条件の再交渉など、必要な手を早く打つことが重要です。
そこで有効なのが、「利益構造の見える化」です。会社の損益を、売上、変動費、限界利益、固定費、利益に分けて整理します。
建設業では、材料費や外注費など、工事量に応じて増減する費用を変動費として捉えます。売上から変動費を差し引いた残りが限界利益です。この限界利益で、人件費、車両費、家賃、事務経費などの固定費を賄い、最後に利益が残ります。
利益構造を見える化する利点は、「売上をいくら増やすか」ではなく、「固定費と必要利益を確保するために、限界利益をいくら積み上げる必要があるか」という順序で経営を考えられることです。売上が大きくても、材料費や外注費が増えれば利益は残りません。忙しいのに儲からない状態から抜け出すには、売上至上主義ではなく、限界利益を軸に判断する必要があります。
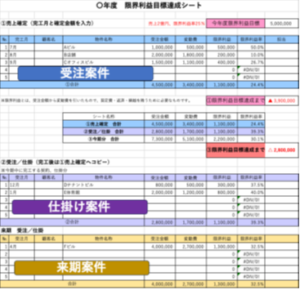
次に必要なのが、受注残管理です。完工済みの実績だけを見ていても、期末の着地点は分かりません。完工済み、施工中の仕掛案件、受注済みで未着工の案件を積み上げ、さらに見積中案件も含めて、将来の利益見込みを管理します。
年間目標の限界利益に対し、現時点で確保できている限界利益はいくらか。目標まであといくら不足しているのか。その不足を埋めるには、どの程度の利益を持つ案件を何件受注する必要があるのか。これを月次で確認します。売上や受注件数ではなく、限界利益で見ることが肝心です。
加えて、工事代金は着手金・中間金を含めて早めに回収し、支払いは取引先との信頼を守りつつ契約条件に沿って行うことも重要です。利益が出ていても、入金より支払いが先行すれば資金は苦しくなります。利益管理と資金管理は、切り離せません。
価格変動そのものを止めることはできません。しかし、一案件ごとの採算を見える化し、受注残から将来を読み、ズレに早く対応することはできます。当たり前の管理を当たり前に続ける。その積み重ねが、荒波の中でも会社を支える確かな礎になります。
案件別の採算管理と受注残管理の進め方や管理表の作り方で迷われた際は、特定非営利活動法人 横浜中小企業診断士会へご連絡ください。建設業の現場実態を踏まえ、無理なく続けられる仕組みづくりをご支援します。